
Gut verdienen, aber keine Ersparnisse? Woher das kommt
Zwei gute Gehälter, aber am Monatsende ist nichts übrig? So siehst du, wie viel vom Haushaltseinkommen wirklich frei ist und was Lifestyle-Inflation ist.
Von Rafał Prokopiak9 Min. Lesezeit
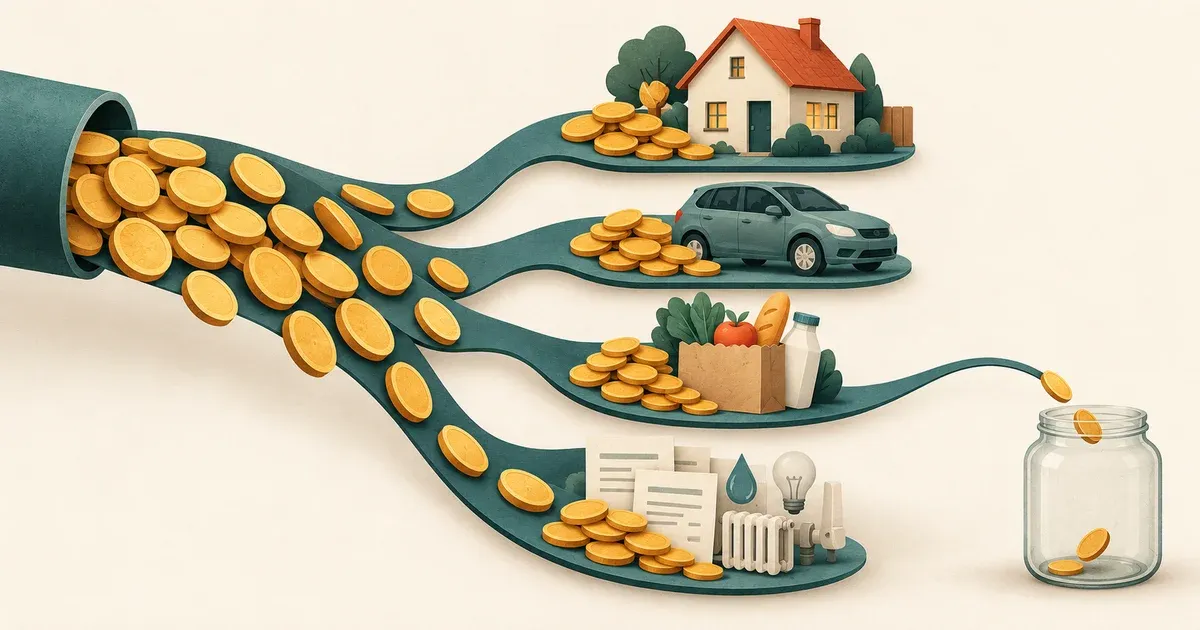
„Wir verdienen mehr als je zuvor und wissen trotzdem nicht, wo es hin ist.“ Zwei Gehälter und Kindergeld, zusammen rund 5.000 € netto, und am 26. rutscht das Girokonto wieder ins Dispo. Wenn euch das Jahresende eine Gehaltserhöhung, einen Bonus oder Weihnachtsgeld bringt, ist jetzt der richtige Moment zu verstehen, warum die letzten Erhöhungen keine Spur auf dem Sparkonto hinterlassen haben. Du nimmst eine Zahl mit, deinen Spielraum, und vier Schritte, die ihn in einem halben Jahr von wenigen auf über 15 % heben können.
Die Ausgangslage: Anna und Jonas, 5.000 € netto
Anna und Jonas sind ein anschauliches Beispiel aus typischen Situationen, keine echte Familie. Sie ist 34 und arbeitet in der Buchhaltung eines großen Unternehmens, er ist 36 und Schichtleiter in der Logistik. Beide sind angestellt, Jonas in Vollzeit, Anna in Teilzeit, sie haben einen vierjährigen Sohn. Vor zwei Jahren hatten sie zusammen 4.200 € im Monat, Kindergeld eingerechnet, und legten jeden Monat etwa 350 € zur Seite. Dann kamen zwei Gehaltserhöhungen und mehr Stunden für Anna: Heute sind es rund 5.000 €, 3.200 € von Jonas, 1.550 € von Anna und das Kindergeld.
Innerhalb eines Jahres änderte sich einiges, jedes für sich vernünftig. Sie zogen von drei in vier Zimmer, mit deutlich höherer Miete. Das alte, abbezahlte Auto wurde durch ein neues mit Finanzierung ersetzt, „weil es mit Kind zuverlässig sein muss“. Der Lieferdienst kam nicht mehr einmal, sondern dreimal pro Woche, dazu zwei Fitnessstudio-Verträge, sechs Abos und 0-%-Finanzierungen für Handy, Sofa und Saugroboter.
Nach ein paar Monaten war nichts davon mehr neu. Es war die neue Normalität. Sie haben 800 € mehr als vor zwei Jahren und sparen weniger als damals, nämlich fast nichts. Beide Gehälter kommen am Monatsende, und gegen den 26. bezahlt Jonas den Einkauf aus dem Dispo. Sie haben keine Schulden, die ihnen Angst machen. Sie haben das Dauergefühl, dass ihnen das Geld durch die Finger rinnt.
Die Diagnose: Wo 5.000 € verschwinden
Der erste Schritt ist, einen normalen Monat in wenige große Gruppen aufzuteilen, mit beiden Konten zusammen. Keine 40 Kategorien, keine Bewertung. So sieht der Monat von Anna und Jonas aus:
| Posten | Pro Monat |
|---|---|
| Nettoeinkommen (zwei Gehälter und Kindergeld) | 5.000 € |
| Wohnen: Warmmiete und Strom | 1.450 € |
| Auto: Finanzierung, Versicherung, Sprit | 600 € |
| Kind: Kita und Kurse | 200 € |
| Leben: Lebensmittel, Lieferdienst, Ausgehen, Fitness, Abos | 2.300 € |
| Raten (0-%-Finanzierungen für Handy, Sofa, Saugroboter) | 250 € |
| Übrig (Spielraum) | 200 € |
Von 5.000 € bleiben 200 €, 4 % des Einkommens. Dieser Spielraum hält keine neuen Reifen aus, kein Hochzeitsgeschenk und keine Nebenkostennachzahlung. All das landet im Dispo.
Beachte, dass keine Zeile in dieser Tabelle verrückt aussieht. Wohnung, Auto, Kita: vernünftige Ausgaben einer Familie mit kleinem Kind. Das Problem steckt nicht in einer Zeile, sondern in der Summe, die bisher niemand gezogen hat.
Lifestyle-Inflation in der Praxis
Anna und Jonas haben nicht eine schlechte Entscheidung getroffen. Sie haben ein paar kleine getroffen, die still zu Fixkosten wurden:
| Upgrade | Vor zwei Jahren | Heute | Differenz |
|---|---|---|---|
| Auto: abbezahlt vs. neues mit Finanzierung | 150 € | 600 € | +450 € |
| Lieferdienst: einmal vs. dreimal pro Woche | 120 € | 450 € | +330 € |
| Zwei Fitnessstudios und 6 Abos | 50 € | 220 € | +170 € |
Zusammen sind das 950 € im Monat, fast dreimal so viel, wie sie je gespart haben. Nichts davon ist an sich schlecht. Das Problem ist, dass keine dieser Ausgaben eine Entscheidung mit Zahlen in der Hand war. Jede wirkte klein neben dem neuen Gehalt. Genau so funktioniert Lifestyle-Inflation: nicht als ein großer Kauf, sondern als Reihe vernünftig aussehender Upgrades.
Zwei Gehälter, zwei Konten, kein Bild
In vielen Haushalten gibt es noch einen Grund, warum das untergeht. Anna sieht ihr Konto, Jonas seins. Von Annas Konto gehen Miete und Kita ab, von Jonas’ Konto Auto, Einkäufe und Lieferdienst. Jedes Konto für sich sieht einigermaßen in Ordnung aus, und den ganzen Monat sieht niemand.
Darum ist der erste Schritt eine Tabelle für den ganzen Haushalt, wie die oben. Ihr müsst keine Konten zusammenlegen und euch nicht für jeden Kaffee rechtfertigen. Es reicht, einmal im Monat die Ausgaben beider Konten in denselben fünf Gruppen zusammenzurechnen und gemeinsam darauf zu schauen.
Am besten klappt ein fester Termin, zum Beispiel der erste Sonntag im Monat, eine halbe Stunde beim Kaffee. Eine Person liest die Beträge vor, die andere trägt sie in die Tabelle ein. Ohne Bewertung, wer wie viel ausgegeben hat: Ihr schaut auf den Haushalt, nicht aufeinander. Nach drei solchen Terminen seht ihr, welche Gruppen wachsen, bevor sie den ganzen Spielraum auffressen.
Was sich ändert: Einkommen ist nicht gleich freies Geld
Es gibt eine Regel: Entscheidend ist der Spielraum, nicht das Einkommen. Spielraum ist das Nettoeinkommen minus Lebenshaltung und Raten. Nur dieser Teil kann wirklich gespart, verschenkt oder für Überraschungen genutzt werden. 5.000 € mit 4 % Spielraum bringen weniger Ruhe als 4.200 € mit 15 % Spielraum.
Morgan Housel schreibt in The Psychology of Money, dass Reichtum das ist, was man nicht sieht: die nicht gekauften Autos und das nicht ausgegebene Geld. Ein hohes Einkommen sieht man sofort, am Auto und an der Wohnung. Ersparnisse sieht man erst, wenn man sie braucht. Housel betont auch, dass die Sparquote weniger davon abhängt, wie viel du verdienst, als davon, wie stark deine Ausgaben mitwachsen.
In der Praxis bedeutet die Regel drei Schalter:
- Ein Bild für den ganzen Haushalt. Einmal im Monat kommen die Ausgaben beider Konten in eine Tabelle. Den Spielraum rechnet ihr für den Haushalt aus, nicht für jeden einzeln.
- Ein Upgrade kommt auf den Prüfstand. Ihr müsst nicht auf alles verzichten. Ihr wählt das eine, das im Verhältnis zu den Kosten am wenigsten Freude macht.
- Sparen kommt zuerst. Der Sparbetrag geht per Dauerauftrag am Zahltag raus, nicht „von dem, was übrig bleibt“, denn bei Lifestyle-Inflation bleibt immer gleich viel übrig: fast nichts.
Das Ziel ist ein Spielraum von mindestens 15 %. Unter 5 % ruiniert jede Panne den Monat, zwischen 5 und 15 % ist es eng, aber man kann atmen.
Nach 6 Monaten
Anna und Jonas haben weder Job noch Wohnung noch Auto gewechselt. Die Autofinanzierung läuft noch drei Jahre, und sie haben bewusst entschieden, sie zu behalten. Stattdessen haben sie drei Dinge getan: den Lieferdienst auf einen Abend pro Woche reduziert, nur einen Fitnessvertrag behalten und drei der sechs Abos gekündigt. Nach vier Monaten war die Handyfinanzierung abbezahlt. Zum Schluss haben sie einen Dauerauftrag über 600 € auf ein gemeinsames Sparkonto zum Zahltag eingerichtet.
| Posten | Vorher | Nach 6 Monaten |
|---|---|---|
| Nettoeinkommen | 5.000 € | 5.000 € |
| Wohnen | 1.450 € | 1.450 € |
| Auto | 600 € | 600 € |
| Kind | 200 € | 200 € |
| Leben | 2.300 € | 1.800 € |
| Raten | 250 € | 100 € |
| Spielraum | 200 € (4 %) | 850 € (17 %) |
| davon automatisch gespart | 0 € | 600 € |
Gleiches Einkommen, und der Spielraum ist mehr als viermal so groß. Nach einem halben Jahr haben sie 3.600 € auf dem Sparkonto, und der 26. ist nicht mehr der Tag, an dem sie die Banking-App mit einem mulmigen Gefühl öffnen. Die übrigen 250 € Spielraum bleiben als Luft für Überraschungen, statt sofort zu verschwinden.
Die wichtigste Veränderung steht aber nicht in der Tabelle. Anna und Jonas wissen, was ihr Leben kostet, und können jedes nächste Upgrade gemeinsam planen, statt es auf dem Kontoauszug zu entdecken.
Und die nächste Erhöhung?
Das Jahresende ist die Zeit der Gehaltsgespräche, Boni und des Weihnachtsgelds, also lohnt sich eine Regel, bevor das Geld kommt. Eine einfache und faire: Die Hälfte jeder Erhöhung geht in den Spielraum, die Hälfte ins Leben. Bekommt einer von euch 300 € netto mehr im Monat, kommen ab dem ersten Monat 150 € zum Dauerauftrag dazu, und 150 € gebt ihr bewusst aus.
Diese Regel nimmt der Erhöhung nicht die Freude, sie verhindert nur, dass alles zu neuen Fixkosten wird. Einen Bonus oder das Weihnachtsgeld behandelt ihr genauso, nur einmalig: Bevor es kommt, legt ihr fest, welcher Teil in den Puffer geht und welcher in etwas Schönes. Bei 4 % Spielraum sollte der Puffer den größeren Teil bekommen.
Rechne deinen eigenen Spielraum aus: Trag das gemeinsame Nettoeinkommen des Haushalts ein, unter „Leben“ Wohnen, Auto, Kinderkosten und Alltagsausgaben und unter „Raten und Schulden“ Finanzierungen und Kreditkartenraten. Eine Baufinanzierung kannst du zum Wohnen zählen; der Spielraum bleibt gleich.
Der 5-Töpfe-Test: Wie viel Spielraum hast du?
Gib ungefähre Monatsbeträge ein.
Was ihr diese Woche tun könnt
- Prüft die letzten 3 Monate (20 Min.). Öffnet die Kontoauszüge beider Konten und rechnet zusammen, was reinkam und was rausging. Eine Zahl für den ganzen Haushalt, nicht eine pro Konto.
- Listet die Fixkosten der letzten 12 Monate auf (15 Min.). Neue Finanzierungen, die Autorate, Abos, eine teurere Wohnung, Mitgliedschaften. Schreibt zu jedem den Monatsbetrag und summiert.
- Entscheidet, welches Upgrade bleibt (10 Min.). Stellt bei jedem Posten eine Frage: Macht er Freude, die seinen Monatsbetrag wert ist? Eins behaltet ihr bewusst, eins kündigt oder verkleinert ihr.
- Richtet einen Dauerauftrag zum Zahltag ein (10 Min.). Auf ein gemeinsames Sparkonto, direkt nach dem Gehaltseingang. Zum Start reichen 10 % vom Nettoeinkommen; erhöht den Betrag, wenn der Spielraum wächst.
Im Hause des Weisen ist ein lieblicher Schatz und Öl; aber ein Narr verschlemmt es.
Eine Weisheit, älter als jede Ökonomie, und sie sagt genau das, was Housel sagt: Ersparnisse entstehen nicht aus hohem Einkommen, sondern daraus, dass ein Teil davon nicht ausgegeben wird.
So bleibt es in finanse.app dran
In finanse.app legt ihr die Konten von euch beiden in einem gemeinsamen Projekt an, und jede Ausgabe landet in einer Kategorie. So seht ihr nach einem Monat an einem Ort, was Wohnen, Auto, Kind und Alltag wirklich kosten. Der Spielraum ist dann keine Schätzung aus zwei Banking-Apps mehr, sondern eine Zahl, die ihr beide seht.
Häufige Fragen
Wie viel Prozent vom Einkommen sollte ich sparen?
Zum Start 10 % vom Nettoeinkommen, automatisch per Dauerauftrag am Zahltag. Langfristig sollten nach Lebenshaltung und Raten mindestens 15 % übrig bleiben: Aus diesem Spielraum sparst du, gibst und fängst Überraschungen ab.
Löst ein höheres Einkommen das Problem?
Nur, wenn die Fixkosten nicht mitwachsen. Wenn jede Gehaltserhöhung zu einer neuen Rate, einer größeren Wohnung oder teureren Gewohnheiten wird, bleibt der Spielraum gleich, nur auf höherem Niveau.
Wie planen wir mit zwei Gehältern und getrennten Konten?
Rechnet einmal im Monat die Ausgaben beider Konten in denselben wenigen Gruppen zusammen und vergleicht sie mit dem gemeinsamen Einkommen. Der Spielraum zählt für den ganzen Haushalt, nicht für jedes Konto einzeln.
Was ist Lifestyle-Inflation?
Lifestyle-Inflation heißt: Die Ausgaben wachsen mit dem Einkommen, sodass nach einer Erhöhung nicht mehr übrig bleibt als vorher. Meist ist es kein großer Kauf, sondern ein paar kleine Upgrades, die nach wenigen Monaten zu Fixkosten werden.
Sieh deinen Cashflow schwarz auf weiß
finanse.app zeigt, wohin dein Geld wirklich fließt — ohne Tabellen und ohne Rechnen von Hand.
finanse.app testen